


Imposto do Pecado começa a ser cobrado em fevereiro de 2027; veja quais produtos serão taxados
O chamado “imposto do pecado” começará a ser cobrado em 2 de fevereiro de 2027. O governo federal publicou, na quarta-feira (4), uma medida provisória que estabelece as regras e as alíquotas iniciais do Imposto Seletivo (IS), tributo criado pela Reforma Tributária para desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Na prática, será uma cobrança adicional sobre determinados produtos e atividades. Entre os itens atingidos estão cigarros, bebidas alcoólicas, refrigerantes e outras bebidas açucaradas, além de veículos, aeronaves, embarcações e apostas.
A maior alíquota percentual será aplicada aos cigarros e cigarrilhas, mas o percentual cobrado varia bastante conforme o produto.
Quanto será cobrado?
As alíquotas previstas para 2027 são diferentes para cada categoria. Veja os principais exemplos:
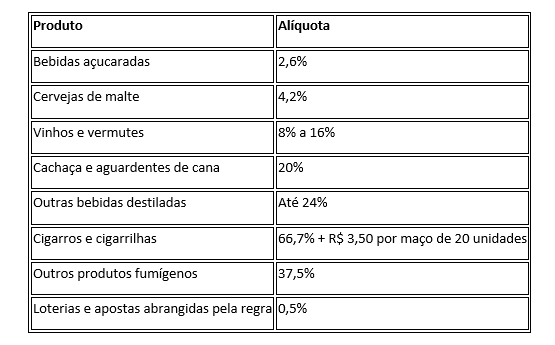
Os cigarros terão a maior tributação percentual. Entretanto, os 66,7% não serão calculados sobre o preço integral do maço. A cobrança percentual utilizará como referência uma base equivalente a 15% do preço de varejo. Além disso, haverá uma cobrança fixa de R$ 3,50 por maço com 20 unidades.
No caso das bebidas alcoólicas, o percentual dependerá do tipo de bebida. Cervejas terão alíquota menor, de 4,2%, enquanto destilados, como uísque, vodca e gin, poderão chegar a 24%. A cachaça terá tributação de 20%.
Carros mais poluentes poderão pagar mais imposto
A cobrança sobre veículos levará em consideração características como combustível, potência do motor, eficiência energética e impacto ambiental.
Para automóveis de passeio, a alíquota-base será de 6,3%. Já para determinados veículos comerciais leves, será de 3,9%. Esses percentuais poderão aumentar ou diminuir conforme as características de cada modelo.
Carros movidos exclusivamente a gasolina terão acréscimo de 6,5 pontos percentuais, enquanto os movidos a diesel terão adicional de 12 pontos percentuais. Veículos com motores acima de 290 kW (aproximadamente 394 cavalos) também terão acréscimo.
Por outro lado, veículos elétricos e determinados modelos híbridos flex ou movidos a etanol poderão receber reduções. Também haverá benefícios para automóveis com maior eficiência energética e melhores condições de reciclagem.
A legislação prevê alíquota zero para veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que sejam atendidas as exigências legais. Caminhões com peso bruto total a partir de 3.500 quilos também ficam fora da cobrança.
Aeronaves e embarcações de determinadas categorias também serão tributadas, com percentuais que variam conforme o tipo de equipamento. Modelos que atendam aos critérios de sustentabilidade previstos na legislação poderão ter benefícios.
Imposto vai deixar os produtos mais caros?
Essa é uma das principais dúvidas dos consumidores. A criação do Imposto Seletivo, porém, não significa necessariamente que todos os produtos atingidos ficarão mais caros na mesma proporção das alíquotas anunciadas.
Os percentuais de 2027 foram estabelecidos considerando a tributação atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI), com mecanismos de conversão para a nova sistemática. O objetivo é preservar o nível de arrecadação previsto para essa etapa da transição tributária.
O preço final dependerá também dos custos de produção, da tributação anterior e de como fabricantes, importadores e comerciantes irão repassar os encargos ao consumidor.
Cobrança terá novas regras a partir de 2028
As alíquotas estabelecidas pela medida provisória terão validade inicial até 31 de dezembro de 2027. O governo deverá encaminhar ao Congresso Nacional, até 31 de maio do mesmo ano, um projeto de lei com os percentuais definitivos, previstos para entrar em vigor em 2028.
O Imposto Seletivo faz parte da Reforma Tributária e será implementado gradualmente, em meio à substituição dos atuais tributos sobre o consumo por um novo modelo de arrecadação.
A proposta é utilizar a tributação como instrumento para desestimular o consumo de produtos considerados prejudiciais à saúde e ao meio ambiente, além de incentivar escolhas menos poluentes.



Deixe um comentário